中药饮片批发市场深度观察:从产地到终端的供应链重构与品质博弈
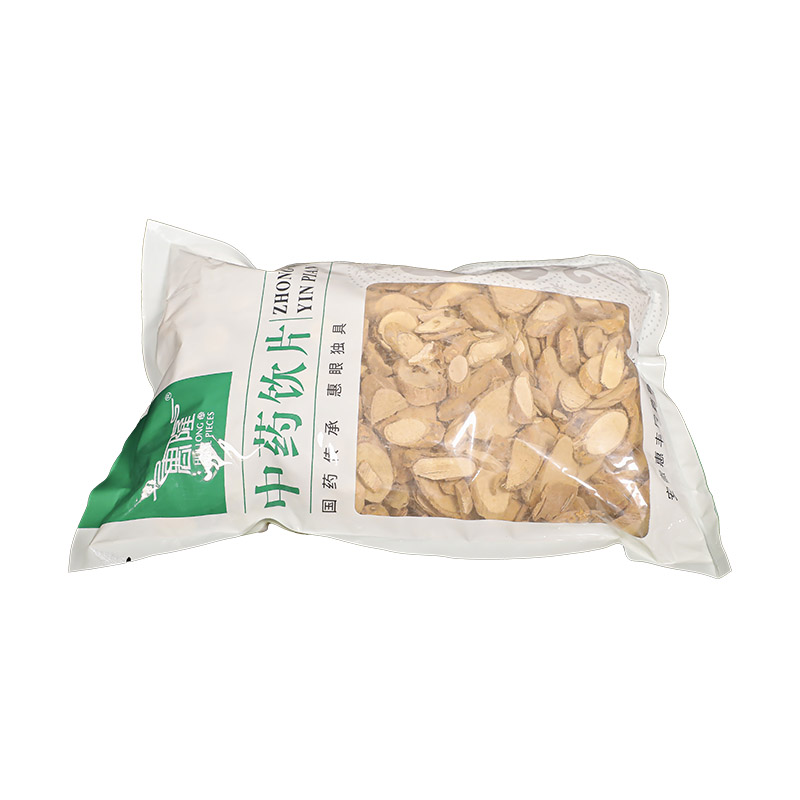
中药饮片批发并非简单的"低买高卖",而是一条贯穿产地加工、等级分拣、仓储养护与终端配送的精密链条。据中国中药协会2023年发布的数据,我国中药饮片加工行业主营业务收入已突破2000亿元,年复合增长率维持在8%以上,但流通环节的毛利空间却在持续收窄——批发企业平均毛利率从十年前的25%左右降至12%—15%区间。这一变化背后,是产地直供模式崛起、终端连锁化率提升以及质量监管趋严三重力量的共同作用。
一、批发链条的权力转移:产地话语权上升
传统中药饮片批发依赖"产地—一级批发—二级批发—终端"的多级分销体系,层级越多,加价越重,信息也越不透明。近年来,随着GMP认证的全面推行和追溯体系的建立,这一格局正在被打破。以黄芪、当归为例,甘肃陇西、岷县等主产区的规模化种植基地与加工企业开始直接对接连锁药房和中医馆,跳过中间环节。泽新堂药业在参茸滋补品与黄芪当归片等品类的采购实践中也印证了这一趋势:产地直采比例每提升10个百分点,终端采购成本可下降约4%—6%,同时批次质量稳定性显著改善。
值得注意的是,产地话语权的上升并不意味着批发商价值的削弱,而是角色转换——从"搬箱子"转向"选品质、控标准、保供应"。批发企业的核心竞争力,正从渠道资源转向品控能力与仓储养护水平。
二、品质分级与价格形成机制
中药饮片的价格差异,很大程度上源于等级分拣的精细程度。以西洋参为例,同一产地的参片因规格、片型、色泽、含水率不同,批发价可相差数倍。冬虫夏草礼盒的定价更是与产地、条数规格、干湿度紧密挂钩。行业内的通行做法是依据《中国药典》标准结合企业内控指标进行分级,但内控指标的宽严直接决定了产品的实际品质。
- 规格分级:片型大小、厚度均匀度、碎末率是饮片批发的基础指标;
- 理化指标:水分、灰分、浸出物含量决定饮片的有效成分保留水平;
- 感官指标:色泽、气味、断面特征是老药师判断品质的重要依据;
- 溯源指标:产地证明、检测报告、批次记录构成批发交易的信任基础。
枸杞原产地宁夏中宁的批发市场数据显示,符合出口标准的枸杞干果批发价较普通货高出30%以上,而经过色选、分级、除杂处理的精品货溢价空间更为明显。这说明,批发环节的增值空间正从"差价"转向"加工与服务"。
三、仓储养护:被低估的批发核心竞争力
中药饮片易受潮、易虫蛀、易走油,仓储养护水平直接关系到批发的损耗率与资金周转效率。行业内普遍存在的痛点是:夏季高温高湿季节,若养护不当,参茸类产品的损耗率可达5%—8%。采用低温库、气调养护、定期熏蒸等专业手段的批发企业,可将损耗控制在2%以内,这看似微小的差距,在规模化批发中足以决定盈亏。
此外,药食同源产品如枸杞、红枣、桂圆等的仓储要求与常规饮片不同,需要分区管理。批发企业若能将仓储能力转化为对下游客户的服务承诺——如"批次新鲜度保障""临期产品调换"——便能在同质化竞争中建立差异化壁垒。
四、终端需求变化对批发模式的倒逼
连锁药房、中医馆、电商平台的采购逻辑正在分化:连锁药房追求SKU齐全与配送时效,中医馆看重小批量、多频次的灵活供应,电商渠道则对包装规格与合规标签提出更高要求。中药材采购的线上化趋势也在加速,部分批发企业已开始提供"线上下单、线下配送、批次可查"的一体化服务。
对于批发企业而言,能否针对不同终端形态提供差异化服务,已成为能否留住客户的关键。滋补养生品的批发尤其如此——礼盒类产品需要配套包装设计与节日备货节奏,散装饮片则考验分装效率与标签合规。泽新堂药业在服务区域终端客户的过程中发现,提供"分装+贴标+配送"的增值服务组合,客户复购率明显高于单纯供货模式。
结语
中药饮片批发行业正处在从规模扩张向质量效益转型的关键阶段。产地直采压缩了中间层级,品质分级拉开了价格梯度,仓储养护决定了损耗底线,终端分化倒逼服务升级。对于批发企业来说,真正的护城河不在于掌握多少渠道,而在于能否把"品质可控、供应稳定、服务到位"这三件事做到极致。在监管趋严与消费升级的双重驱动下,那些愿意在品控与仓储上持续投入的批发商,才有机会在下一轮行业洗牌中站稳脚跟。